A divergência das políticas monetárias entre os grandes bancos centrais redefiniu os arbitrários das empresas em 2024. Três pivôs principais – o afrouxamento do BCE, o fim das taxas negativas no Japão e o endurecimento da regulamentação europeia – mudaram a estrutura de custos, o risco de conformidade e os fluxos comerciais muito além do que os indicadores macroeconômicos clássicos sugerem.
Fim das taxas negativas no Japão: uma mudança de regime monetário para as empresas exportadoras
O Banco do Japão aumentou sua taxa de juros em março de 2024, passando de um regime de taxas negativas de -0,1 % para uma faixa de 0 % a 0,1 %. Ele também encerrou o controle da curva de juros (yield curve control). Para as direções financeiras expostas ao iene, essa mudança não é irrelevante.
O diferencial de taxas entre o Japão e a zona do euro, que alimentava o carry trade e mantinha um iene estruturalmente fraco, diminuiu. As empresas francesas importadoras de componentes japoneses viram seus custos de suprimento evoluírem em consequência. Observamos que esse novo regime também afetou a competitividade de preços dos exportadores europeus nos mercados asiáticos onde o Japão é um concorrente direto.
As análises publicadas no site Les Voix du Business permitem acompanhar essas repercussões setoriais em tempo real, especialmente para os setores industrial e automotivo.
Política monetária do BCE em 2024: custo do capital e investimento das empresas
O BCE iniciou seu ciclo de afrouxamento em junho de 2024, após ter encerrado o ciclo de aumentos iniciado em 2022. Essa mudança impactou diretamente o custo do capital para as empresas europeias, especialmente as ETIs e PMEs dependentes do crédito bancário.
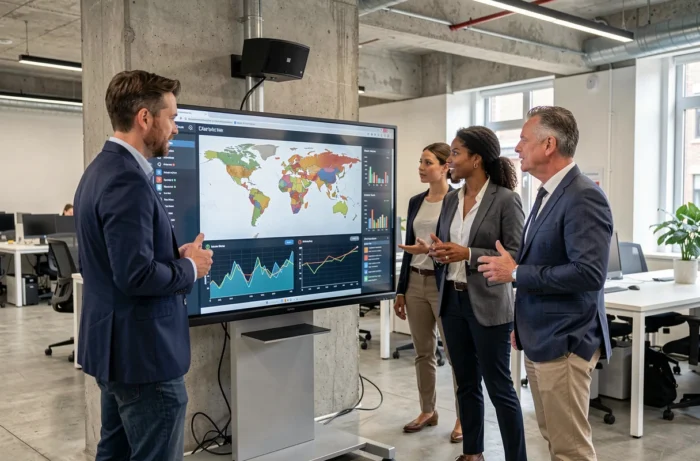
O efeito não foi uniforme. A transmissão da política monetária às condições de financiamento reais varia de acordo com o tamanho da empresa, o setor e o país. As grandes empresas listadas, capazes de se financiar nos mercados de títulos, captaram o sinal mais rapidamente. Para as PMEs francesas, o afrouxamento do crédito levou vários meses para se materializar nas ofertas bancárias.
Recomendamos não interpretar essa queda como um retorno às condições anteriores a 2022. As taxas de juros permanecem significativamente acima dos níveis quase nulos que prevaleciam antes da pandemia. O custo de refinanciamento das empresas se estabilizou em um patamar intermediário, o que exige um recalibramento dos planos de investimento plurianuais.
Diretiva europeia sobre sanções: novo risco de conformidade para os importadores
A diretiva (UE) 2024/1226 adotada em abril de 2024 endureceu o quadro de combate à violação das sanções. Os Estados membros agora devem criminalizar certas violações intencionais. Para as empresas expostas ao comércio internacional, esse texto muda as regras do jogo em termos de conformidade.
Os setores mais afetados são o e-commerce transfronteiriço, os importadores de produtos industriais e os prestadores de serviços logísticos. As obrigações de diligência se estendem aos intermediários: um despachante ou um corretor que facilita uma transação que infringe as sanções agora enfrenta processos penais em toda a UE.
Concretamente, os departamentos jurídicos devem integrar vários novos elementos:
- Um monitoramento reforçado das contrapartes comerciais, incluindo os beneficiários efetivos e não apenas as entidades diretamente listadas
- Uma rastreabilidade documental dos fluxos de mercadorias para provar a boa-fé em caso de fiscalização, incluindo sobre as reexportações via países terceiros
- Uma atualização dos procedimentos internos de conformidade para cobrir explicitamente os casos de contorno indireto, que agora constituem uma infração penal
Reorganização das cadeias de suprimento globais: comércio de serviços e fragmentação
A leitura dominante de um simples “retorno ao normal” das cadeias de suprimento após as tensões pós-Covid é enganosa. Em 2024, a participação do comércio de serviços no PIB global atingiu um nível recorde. A globalização não está recuando, está se reestruturando.
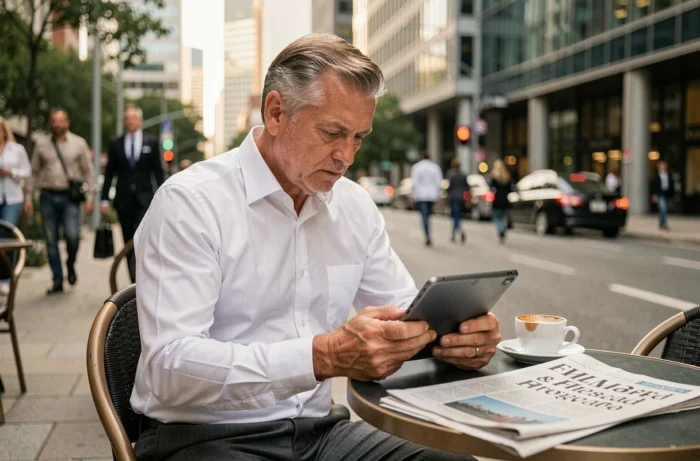
A fragmentação geopolítica está levando as empresas a diversificar suas bases de suprimento. O nearshoring e o friendshoring não são mais conceitos de consultores: eles se traduzem em fluxos reais. As exportações intra-regionais estão crescendo mais rapidamente do que as trocas intercontinentais clássicas, o que redistribui as cartas para as empresas francesas posicionadas nos mercados emergentes.
Para os líderes, essa reorganização implica um arbitrário permanente entre resiliência e custo. Uma cadeia de suprimento geograficamente mais curta reduz a exposição a perturbações logísticas, mas muitas vezes aumenta o preço unitário dos insumos. As empresas que gerenciam melhor essa tensão são aquelas que tratam sua cadeia de suprimento como um ativo estratégico, e não como um centro de custos a ser comprimido.
Crescimento global em 2024: disparidades geográficas e consequências setoriais
A economia global avançou em 2024 a um ritmo comparável ao de 2023, mas as disparidades regionais se ampliaram. O crescimento americano superou as previsões, impulsionado pelo consumo. A Europa, e em particular a Alemanha, estagnou, penalizada por uma demanda interna fraca.
A China ainda apresenta uma taxa de crescimento superior à média global, mas a fraqueza da demanda europeia pesa sobre suas exportações manufatureiras. As esperanças de um impulso pela demanda interna chinesa não se concretizaram na escala esperada.
- As empresas exportadoras francesas para os Estados Unidos se beneficiaram de um mercado favorável, mas permanecem expostas às incertezas relacionadas à política comercial da administração Trump
- Os industriais europeus do setor automotivo enfrentam uma dupla pressão: queda da demanda doméstica e intensificação da concorrência chinesa em veículos elétricos
- Os preços das commodities permaneceram voláteis, com aumentos pontuais relacionados às tensões geopolíticas no Oriente Médio e no Mar Vermelho
Essas disparidades não são conjunturais. Elas refletem divergências estruturais na produtividade, na política industrial e na capacidade de investimento público. A diferença de dinamismo entre os Estados Unidos e a zona do euro se estabeleceu como uma realidade de mercado, e não como um fenômeno passageiro. As empresas que constroem sua estratégia 2025 com base na hipótese de uma rápida recuperação europeia correm um risco significativo.